Franklin Templeton und MorgenFund rechnen für 2027 mit 6,5 bis 8 Millionen Altersvorsorgedepots. Beim Presse-Lunch in Frankfurt ging es aber weniger um Volumen als um die Frage, wer zum Start überhaupt lieferfähig ist. Die Antwort der beiden Häuser: Die Entscheidung fällt in den kommenden Wochen, und sie fällt im Backoffice.
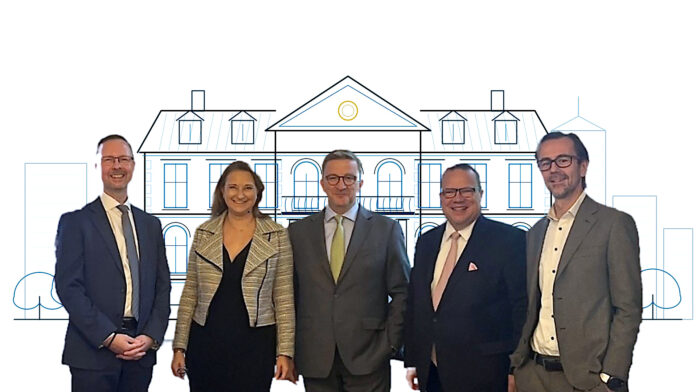
Gut drei Monate vor dem Start des Altersvorsorgedepots (AVD) hat Franklin Templeton gemeinsam mit seinem Plattformpartner MorgenFund in der Frankfurter Villa Sander einen Blick hinter die Kulissen der Vorbereitungen gewährt. Am Tisch saßen Christian Machts, Country CEO Germany & Austria, Martin Stenger, Director Insurance & Retirement Solutions, Lutz Morjan, Solutions Portfolio Manager bei Franklin Templeton Investment Solutions, sowie Heike Fürpass-Peter, Geschäftsführerin von MorgenFund.
Produkte und Preise wurden bewusst nicht vorgestellt. Umso deutlicher fielen die Aussagen zu Zeitplan, Marktstruktur und Margen aus.
Wenige Monate statt drei Jahre
„Das Altersvorsorgedepot ist aus unserer Sicht eine der substanziellsten Reformen, die wir in der deutschen Finanzindustrie seit vielen Jahren gesehen haben“, sagte Machts. „Hinzu kommt eine außergewöhnlich kurze Implementierungsphase: Statt zwei oder drei Jahren bleiben den Anbietern nur wenige Monate, um Regulatorik, Technologie, Kommunikation, Marketing und Schulungen umzusetzen.“ Seit der Zustimmung des Bundesrats zum Altersvorsorgereformgesetz am 8. Mai 2026 sind es bis zum Start am 1. Januar 2027 knapp acht Monate.
Wie eng das wird, machte Machts im Gespräch an einem Terminplan fest: Wer zum Start dabei sein wolle, müsse sich realistisch in den nächsten rund vier Wochen für ein Setup und einen Partner entscheiden. Danach folgten die Zertifizierung bei der Zentralen Zulagenstelle für Altersvermögen (ZfA) mit einem Einreichungspaket von rund 200 Seiten, dann Marketing und Beraterschulung. Nach seiner Einschätzung werden nicht alle Projekte im Markt bis zum Jahresende fertig; einige stünden bereits auf Rot, und mit betroffenen Häusern würden Ausweichlösungen diskutiert.
Den Engpass verortet Machts weniger bei den Schnittstellen als in den Kernbankensystemen: Ein System aus den späten Achtzigern so umzuprogrammieren, dass es ab Januar AVDs abwickeln und eine Riester-Migration aufnehmen kann, sei die eigentliche operative Hürde. Hinzu kommt, dass die Ausführungsverordnung erst im Entwurf vorliegt. Fürpass-Peter verwies auf zuletzt neu hinzugekommene Kennzahlen, die Produktanbieter noch berücksichtigen müssen.
Für MorgenFund ist der Starttermin dabei nur die erste Hürde. „Der 1. Januar ist nicht das Ende des Projekts, sondern erst der Anfang“, sagte Fürpass-Peter. „Danach müssen jeder Antrag, jede Legitimation und jeder operative Prozess zuverlässig funktionieren. Gleichzeitig kann der Anleger künftig täglich verfolgen, wie sich seine Altersvorsorge entwickelt. Damit steigen auch die Anforderungen an Transparenz und langfristige Begleitung.“
Das Geschäftsmodell: Baustein statt Marke
„Franklin Templeton wird kein eigenes Altersvorsorgedepot direkt an Endkunden vertreiben“, stellte Machts klar. „Wir verstehen uns als Toolbox und als Maschinenraum für unsere Vertriebspartner. Wir stellen Investmentbausteine, Portfolioarchitektur und gemeinsam mit Partnern auch die erforderlichen operativen Lösungen bereit.“ Zu den Adressaten zählen Banken, Versicherer, Vermittler und Digitalanbieter, aber auch Versorgungswerke und Pensionskassen.
Die im Juni angekündigte Kooperation mit MorgenFund teilt die Rollen klar auf. „Unsere Stärke sind die Plattform, die Prozesse, die Zertifizierung, das Depot sowie die digitale Verbindung zum Anleger und zum Vertriebspartner“, sagte Fürpass-Peter. „Franklin Templeton bringt als Asset Manager die Investmentexpertise, Lifecycle-Kompetenz und Erfahrung mit langfristiger Kapitalanlage ein.“ Die 2022 aus einem Carve-out der DWS hervorgegangene Plattform betreut nach eigenen Angaben bereits mehr als 1,2 Millionen Altersvorsorgedepots und verfügt über langjährige Erfahrung mit Zulagenmanagement und den zugehörigen regulatorischen Prozessen. Beide Häuser werden nach Angaben von Machts als zertifizierte Anbieter sowohl eines Standarddepots als auch einer erweiterten Variante auftreten.
Auf der Vertriebsseite hat Franklin Templeton bereits eine Partnerschaft mit der Finanz-App Finanzguru geschlossen. Die bislang auf B2B-Kunden gerichtete Kampagne des Hauses soll nach Angaben von Machts ab Oktober auch Endkunden adressieren, mit Markenwerbung zunächst in Frankfurt und Berlin. Branchenweit erwartet er „die größte Marketingaktivität, die die deutsche Finanzindustrie bislang rund um ein einzelnes Thema erlebt hat“. Dabei gelte: „Der Digitalkanal wird zunächst besonders sichtbar sein, kann den gesamten Markt aber nicht allein abdecken.“
Repricing als Strategie
Für Asset Manager ist die vielleicht wichtigste Botschaft die zur Marge. Machts kündigte im Gespräch an, Franklin Templeton werde im AVD-Umfeld ETFs im niedrigen einstelligen Basispunktbereich anbieten und mit Vertriebspartnern sehr aggressive Preise vereinbaren. Eine Kannibalisierung des eigenen Geschäfts nimmt er dabei bewusst in Kauf; die Industrie werde ohnehin kannibalisiert. Die Linie ist nicht neu, er hatte sie bereits im Sommer gegenüber DAS INVESTMENT formuliert: „Entweder du kannibalisierst dich selbst, oder jemand anderes tut es, dann lieber wir.“ Das AVD sei eine substanzielle Beschleunigung des seit Jahren laufenden Repricings.
Den Preis hält Machts dennoch nicht für das letzte Wort: „Der Preis wird zunächst stark im Mittelpunkt stehen, weil er der am einfachsten vergleichbare Faktor ist. Er wird aber nicht der einzige Unterschied sein. Wir werden digitale und KI-gestützte Beratungsprozesse ebenso sehen wie einen Ausbau der persönlichen Beratung und neue Servicemodelle.“ Fürpass-Peter mahnte zugleich Einfachheit an: „Wenige nachvollziehbare Kostenbestandteile sind wichtiger als komplexe Modelle, bei denen zusätzliche Kosten erst auf den zweiten Blick sichtbar werden.“
Die erwartete Produktlandschaft folgt dieser Logik:
- ETFs dürften nach Einschätzung von Machts weit über 70 Prozent der AVD-Volumina auf sich ziehen. Er verwies darauf, dass 2026 von 100 Euro Nettomittelzuflüssen deutscher Anleger 96 Euro in ETFs geflossen seien.
- Publikumsfonds, überwiegend klassische Aktienstrategien, sollen in Premium-Varianten eine Rolle spielen.
- Private Markets kommen zum Start nicht. Fürpass-Peter sieht sie als Thema für eine spätere Phase; das Kernproblem sei die Liquidität in der Auszahlphase, etwa bei monatlichen Entnahmen. Machts rechnet perspektivisch mit einer ELTIF-Allokation von 10 bis 15 Prozent in den erweiterten Varianten.
Morjan fasste die Bandbreite so zusammen: „Es wird nicht die eine richtige Lösung für alle Kunden geben. Wir werden Basis- und Standardvarianten ebenso sehen wie flexiblere Lösungen mit einer breiteren Asset Allocation, aktiver Portfoliosteuerung und perspektivisch möglicherweise auch Private Markets.“ Machts rechnet insgesamt mit einer dreistelligen Zahl von AVD-Lösungen im Markt, wobei sich auf Ebene des Standarddepots eine weitgehende Standardisierung einstellen werde: eine konservative Rentenkomponente, eine vermutlich globale Aktienkomponente, Unterschiede im Detail des Gleitpfads. Franklin Templeton selbst peilt einen leicht zweistelligen Marktanteil an.
Die Rechnung hinter 6,5 bis 8 Millionen Depots
„Wir rechnen im ersten Jahr mit rund 6,5 bis 8 Millionen Altersvorsorgedepots“, sagte Machts und legte die Herleitung offen. Grundgesamtheit seien rund 55 Millionen förderberechtigte Personen, dem stünden mehr als 40 Millionen bestehende Wertpapiersparpläne und rund 15 Millionen Anleger mit Depot bei Online-Banken gegenüber. Neobroker gewönnen teils 100.000 bis 200.000 Neukunden pro Monat, und erste Arbeitgeber böten das AVD bereits als Mitarbeiterleistung an. Einen Ansturm am ersten Handelstag erwartet er nicht: Der Hauptabsatz werde im ersten Halbjahr über das Standarddepot laufen. Fürpass-Peter rechnet zudem mit einem Schub zum Jahresende, wenn es um die Sicherung der Zulagen geht.
Ein erheblicher Teil des Volumens dürfte aus dem Bestand kommen. Von den rund 16 Millionen Riester-Verträgen erwartet Machts in den nächsten zwei bis drei Jahren einen signifikanten Anteil im AVD. „Die Migration bestehender Riester-Verträge wird operativ anspruchsvoll“, sagte er. „Ein Wechsel muss zur individuellen Situation des Kunden passen, denn die Entscheidung lässt sich nicht ohne Weiteres rückgängig machen. Gleichzeitig ist die langfristige Stabilität der Prozesse entscheidend. Wir sprechen über Produkte, die 30, 40 oder sogar 60 Jahre zuverlässig funktionieren müssen.“
Was der Gesetzgeber vorgibt
Stenger, der den Retirement-Bereich von Franklin Templeton seit 2020 leitet, ordnete die politischen Leitplanken ein. „Das Altersvorsorgedepot ist nicht isoliert zu betrachten. Die politische Zielsetzung richtet sich auf die gemeinsame Betrachtung von gesetzlicher, betrieblicher und privater Altersvorsorge“, sagte er. „Bemerkenswert ist auch, dass ein Projekt der Vorgängerregierung weitergeführt und abgeschlossen wurde, statt erneut bei null zu beginnen.“
Jeder Produktanbieter muss ein Standardprodukt anbieten, wenn er ein AVD vertreiben will; reine Vertriebsstellen ohne eigene Produktgebereigenschaft können dagegen frei wählen, was sie anbieten. „Das Standardprodukt soll einen möglichst einfachen und barrierearmen Zugang ermöglichen“, so Stenger. „Wer nicht von den Standardeinstellungen abweichen möchte, soll das Produkt ohne eine Vielzahl individueller Anlageentscheidungen abschließen können.“ Das Standarddepot kombiniert einen sicherheitsorientierten Baustein (Risikoklasse SRI 1 bis 2) mit einem chancenorientierten (SRI 3 bis 5) und reduziert den Anteil des Letzteren in den Jahren vor Auszahlungsbeginn nach gesetzlich festgelegten Obergrenzen. Der Anleger kann davon abweichen. Die Kosten des Standarddepots sind auf 1,0 Prozent gedeckelt.
Anders als bei Riester gibt es keine Verrentungspflicht; ein Auszahlungsplan bis mindestens zum 85. Lebensjahr ist zulässig. Ein Anbieterwechsel darf in den ersten fünf Jahren maximal 150 Euro kosten, danach ist er gebührenfrei. Garantieprodukte mit 80 oder 100 Prozent Kapitalerhalt sieht das Gesetz ebenfalls vor; nach Einschätzung von Machts werden diese ganz überwiegend in der Versicherungswelt angeboten. Den steuerlichen Vorteil des Versicherungsmantels, den es in der dritten Schicht gibt, kennt das AVD nach Stengers Worten nicht mehr.
Abgeschrieben sind die Versicherer damit nicht. „Versicherer werden auch künftig eine Rolle spielen“, sagte Stenger. „Entscheidend ist, ob sie ihre Beratung ganzheitlich ausrichten und dem Kunden zunächst einen Überblick über seine Vorsorgesituation geben. Zudem können Versicherer besonders in der späteren Auszahlungsphase und bei Lösungen mit Garantien relevant bleiben.“
Das Risiko der Rentennähe
Morjan, der seine Laufbahn um die Einführung von Riester bei Willis Towers Watson begann, lenkte den Blick auf die Portfolioarchitektur. Der MSCI World habe über 50 Jahre im Schnitt rund 11 Prozent pro Jahr erzielt, mit einer Spanne vom besten Jahr 1986 (rund plus 40 Prozent) bis zum schlechtesten Jahr 2008 (rund minus 43 Prozent). „Aktien sind langfristig ein wichtiger Renditetreiber. Gleichzeitig können starke Marktrückgänge unmittelbar vor dem Renteneintritt erhebliche Auswirkungen auf das verfügbare Einkommen im Alter haben“, sagte Morjan. „Deshalb braucht eine Altersvorsorgelösung eine institutionelle Portfolio- und Risikoarchitektur, die solche Risiken gezielt berücksichtigt.“
Entscheidend seien die Auswahl geeigneter ETFs, die Konstruktion des Gleitpfads und die verständliche Kommunikation der Risiken. „Gut gestaltete Lifecycle-Modelle können aufgrund der Marktschwankungen zuverlässiger sein als ein einfacher ETF-Sparplan.“ Zugleich betonte Machts, dass Anleger mit Rentenbeginn nicht ihr gesamtes Kapital konsumieren, sondern oft noch 20 Jahre und mehr investiert bleiben. Die Möglichkeit, vom Standard-Gleitpfad abzuweichen, sei daher wichtig.
Nächste Station: betriebliche Altersversorgung
Über das AVD hinaus sehen beide Häuser das Depot als künftige Infrastruktur für die betriebliche Altersversorgung. Machts erwartet, dass das AVD über Zeit zwei Töpfe führen wird, einen privaten und einen betrieblichen. Stenger formulierte die Anforderungen: „Für die betriebliche Altersvorsorge sind ein einfacher Zugang, Portabilität und eine geringe administrative Belastung entscheidend. Gerade kleinere Unternehmen brauchen Lösungen, die nicht zu einem zusätzlichen administrativen Großprojekt für ihre Personalabteilungen werden.“ Eine hohe Durchdringung des AVD im ersten Schritt sei die Voraussetzung dafür.
Einordnung
Für institutionelle Marktteilnehmer lassen sich aus dem Gespräch drei Punkte mitnehmen:
- Der Zeitdruck ist real und selektiv. Wer als Bank oder Versicherer in den kommenden Wochen keine Partner- und Plattformentscheidung trifft, wird den Start voraussichtlich über White-Label-Lösungen oder gar nicht erreichen. Das stärkt Plattformen mit bestehender ZfA-Anbindung und cloudfähiger Abwicklung.
- Die Margenkompression beschleunigt sich. Wenn ein aktiver Asset Manager offen ETFs im einstelligen Basispunktbereich ankündigt, verschiebt sich die Wertschöpfung von der Produktgebühr hin zu Skalierung, Lebenszyklussteuerung und Beratung. Differenzierung entsteht in Premium-Varianten und später über Private Markets.
- Die Riester-Migration ist der eigentliche Volumentreiber. Sie verlagert über mehrere Jahre Bestände aus Versicherungsmänteln in Fondsdepots und stellt Anbieter vor operative Anforderungen, die über das Neugeschäft hinausgehen.
Ob die Branche die Prognose von 6,5 bis 8 Millionen Depots im ersten Jahr erreicht, wird weniger vom Preis abhängen als davon, wie viele Anbieter ab dem ersten Januartag tatsächlich stabil abwickeln können. csa
Bild © Franklin Templeton, redaktionelle Bearbeitung
* DE: Die ergänzenden Inhalte können KI-generiert sein. EN: The additional content may be AI-generated.