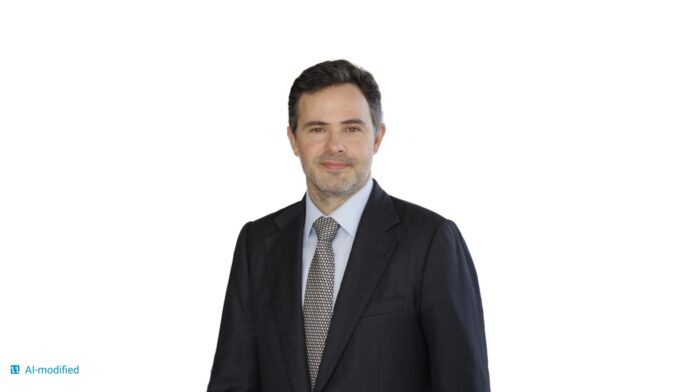
Pictet Alternative Advisors (PAA) hat Alexander J. Lukesch zum Head of Multi Manager Real Estate ernannt. Das teilte die Pictet-Gruppe am 4. November 2026 mit. Die Personalie fällt in eine Phase, in der Immobilienanteile auf dem Zweitmarkt mit deutlichen Abschlägen gehandelt werden.
Wer kommt und wer wechselt
Lukesch kommt von Madison International Realty. Dort war er zuletzt Managing Director, Head of European Investments und Deputy Chief Investment Officer. Von London aus, wo er seit 2013 arbeitete, leitete er die europäische Investmentplattform des Hauses. Unter seiner Führung wurden laut Pictet seit 2012 Transaktionen von mehr als 1,7 Milliarden US-Dollar umgesetzt.
Bei PAA arbeitet Lukesch künftig in Genf. Er berichtet an Zsolt Kohalmi, Deputy CEO und Global Head of Real Estate. Sein Vorgänger Laurent Gabert übernimmt die neu geschaffene Rolle des Head of Multi-Alternatives Investor Relations. Sie soll das Kundenangebot über alle privaten Anlageklassen hinweg stärken.
Secondaries als Baustein der Multi-Manager-Strategie
Lukeschs Schwerpunkte sind Secondaries, Partner-Buyouts, strukturiertes Eigenkapital, Rekapitalisierungen und Special Situations. Mit diesen Instrumenten steigen Investoren in bestehende Strukturen ein, statt neue Fonds zu zeichnen. Das Multi-Manager-Angebot von PAA kombiniert laut Pictet Fondsjahrgänge, Regionen und Strategien, darunter Special Situations.
Die Besetzung deutet darauf hin, dass PAA solche Transaktionen im Multi-Manager-Geschäft stärker gewichten will. Das ist eine Einschätzung der Redaktion, denn Pictet nennt keine Zielgrößen. Kohalmi hebt in der Mitteilung Lukeschs Erfahrung mit Secondaries und strukturierten Transaktionen ausdrücklich hervor.
Warum der Zeitpunkt passt
Das Marktumfeld stützt den Ansatz. Laut dem Global Secondary Market Review von Jefferies lagen die Preise für Immobilien-Secondaries im ersten Halbjahr 2026 bei 68 Prozent des Nettoinventarwerts. Jefferies begründet das mit weiterhin angespannter Liquidität in der Anlageklasse. Kohalmi spricht von dynamischen Marktbedingungen, die für „attraktive Einstiegschancen“ sorgen.
Für Investoren mit gebundenen Immobilienfonds sind Secondaries ein Weg zu Liquidität, allerdings zum Preis eines Abschlags. Käufer erhalten Zugang zu bestehenden Portfolios mit bekannter Historie und kürzerer Restlaufzeit. Wer diese Seite bedienen will, braucht Erfahrung in Bewertung und Strukturierung.
Bei Partner-Buyouts und Rekapitalisierungen verhandeln Käufer zudem mit bestehenden Partnern über Kontrolle, Rangfolge und Ausstiegswege. Solche Positionen lassen sich über eine reine Auswahl von Zielfonds nicht abbilden. Ein Multi-Manager mit eigener Transaktionskompetenz kann sie dagegen direkt eingehen.
Was Allokationsentscheider beobachten sollten
Im Geschäft von PAA ist Real Estate bislang ein kleiner Baustein. Laut Pictet verwaltet der Bereich 5 Milliarden US-Dollar in Immobilien, deutlich weniger als in Private Equity und Hedgefonds (Stand 30. Juni 2026). Die Personalie ist damit auch ein Signal, dass das Haus hier wachsen will.
Offen bleibt, wie stark künftige Multi-Manager-Vehikel von PAA auf Secondaries und Rekapitalisierungen setzen. Ebenso offen ist, ob die neue Investor-Relations-Rolle zu Mandaten über mehrere Privatmarktklassen hinweg führt. Für institutionelle Investoren in der DACH-Region zeigen das die nächsten Fondsauflagen und deren Strategiebeschreibungen.
Bild © Pictet
* DE: Die ergänzenden Inhalte können KI-generiert sein. EN: The additional content may be AI-generated.