Herzlich willkommen zu einer neuen Ausgabe von FUNDamental, dem Magazin, das nicht nur besonders interessante Fonds in den Mittelpunkt stellt, sondern vor allem die Menschen dahinter, die Macher, die Verantwortlichen. Heute habe ich gleich zwei Gäste: Reiner Riecker und Michael Geiß von der Hoerner Bank. Herr Riecker, wer ist überhaupt die Hoerner Bank?
Reiner Riecker: Die Hoerner Bank gibt es seit 1849 und sie ist eine der wenigen unabhängigen, inhabergeführten Privatbanken mit Sitz in Heilbronn. Ihr Ursprung lag nicht im klassischen Bankgeschäft: Grundstein für die heutige Privatbank war eine Agentur für die Auswanderung nach Amerika. Heute gehören zum klassischen Privatbankgeschäft Asset Management und Vermögensverwaltung, daneben aber auch die internationale Erbenermittlung. Letzteres ist eher untypisch für eine Privatbank.
Sie haben auch eine sehr erfolgreiche Vermögensverwaltung und zwei Fonds im Haus. Wie sind Sie dazu gekommen?
Reiner Riecker: Ich bin seit 2007 bei der Hoerner Bank. Die Fondsstrategie war zunächst für die eigenen Mandanten der Bank gedacht. Als 2008 das Thema Abgeltungsteuer aufkam, haben wir unsere Vermögensverwaltungsstrategien in eine Fondsstrategie gegossen. Das war der Ursprung.
Herr Geiß, Sie sind noch nicht ganz so lange im Haus. Was war der Grund, zur Hoerner Bank zu gehen?
Michael Geiß: Meine berufliche Laufbahn hat mit einer klassischen Bankausbildung begonnen. Relativ schnell habe ich eine Leidenschaft für die Kapitalmärkte und die Börse entwickelt. Über verschiedene Stationen im Private Banking und im gehobenen Privatkundengeschäft ging es für mich in Richtung Vermögensverwaltung. Als sich dann die Möglichkeit ergab, bei einer Privatbank im Asset Management zu arbeiten, war das für mich noch einmal ein Schritt in Richtung Champions League. Ich bin jetzt seit fast acht Jahren bei der Hoerner Bank und darf unsere beiden Multi-Asset-Fonds mitverantworten.
Herr Riecker, lassen Sie uns über die beiden Fonds sprechen. Es gibt zwei Strategiefonds: Substanz Plus und Rendite Global Plus. Für wen sind sie gemacht?
Reiner Riecker: Beide Fonds basieren auf einem risikoadjustierten, antizyklischen Ansatz. Der konservativere Hoerner Bank Strategie, Substanz Plus richtet sich an Anleger mit einem mittelfristigen Anlagehorizont von drei bis fünf Jahren. Ziel sind der Kapitalerhalt nach Kosten und eine Rendite von risikolosem Zins plus 200 Basispunkten. Aktuell entspricht das einer erwarteten Rendite von 4 bis 5 % nach Kosten. Die Aktienquote liegt zwischen 15 und 30 %, derzeit bei rund 25 %. Seit Beginn der Strategie haben wir etwa 4 % pro Jahr nach Kosten erzielt.
Und der Rendite Global Plus ist die dynamischere Variante?
Reiner Riecker: Genau. Der Rendite Global Plus ist wachstums- und renditeorientiert und richtet sich an Anleger mit langfristigem Anlagehorizont. Wenn es an den Märkten schwierig wird, greifen wir beherzt zu und erhöhen die Aktienquote antizyklisch. In gut gelaufenen Marktphasen bauen wir sie wieder ab. Im Normalfall bewegen wir uns zwischen 60 und 80 % Aktienquote, aktuell bei rund 60 %. Die Zielrendite liegt bei 5 bis 7 %. Über die vergangenen zehn Jahre haben wir zwischen 7 und 8 % pro Jahr erzielt, mit einer deutlich geringeren Aktienquote als der Markt.
Herr Geiß, welches Problem lösen die Fonds für Anleger?
Michael Geiß: Den defensiven Substanz Plus sehen wir als Basisinvestment, auch für Anleger, die noch wenig Kapitalmarkterfahrung haben und das Aktienrisiko eher scheuen. Mit dem Rendite Global Plus wollen wir an der langfristigen Wertentwicklung der weltweiten Aktienmärkte teilhaben. Durch antizyklische Steuerung und unsere Bewertungsansätze wollen wir zugleich einen Mehrwert gegenüber einem rein passiven Investment schaffen. Er eignet sich für Anleger mit längerfristigem Anlagehorizont, die ein breit diversifiziertes Portfolio über verschiedene Anlageklassen wünschen.
Sie haben flexible Aktienquoten. Was sind die Gründe, die Aktienquote nach oben oder nach unten zu nehmen?
Reiner Riecker: Beim Substanz Plus haben wir unabhängig von allen Marktbewegungen das Minimalziel, den Kapitalerhalt auf mittelfristige Sicht zu erreichen. Der Großteil der Strategie bewegt sich auf der Rentenseite, Staatsanleihen und Unternehmensanleihen im Euro- und Dollarbereich, als Beimischung Emerging Markets, Nachranganleihen, Nordic Bonds und Ähnliches. Diese Erträge sind ausschlaggebend für das Risikobudget auf der Aktienseite. Wie hoch die Aktienquote sein kann, bestimmt also zu einem guten Teil die Rentenseite. Auf der Aktienseite nutzen wir ein selbst entwickeltes Bewertungsmodell, das wir Value Parity nennen und über das wir auch die Antizyklik abbilden. Wir beobachten Wertentwicklung und Performance, Volatilitäten sowie Spreads risikobehafteter Anleihen gegenüber Staatsanleihen. Daraus bekommen wir ein Bild, wo wir uns im Markt befinden, und steuern die Aktienquote.
Der Begriff Value Parity spielt eine zentrale Rolle. Wie erklärt man ihn jemandem, der unsere Branche nicht kennt?
Michael Geiß: Ganz einfach gesagt: Wir wollen in die „Welt AG“ investieren, also in den Gesamtaktienmarkt, um an der Wertsteigerung aller Unternehmen dieser Welt teilzunehmen. Für uns sind sowohl die Industrieländer, Nordamerika, Europa und Japan, als auch die Schwellenländer wichtig. Außerdem schließen wir Small und Mid Caps ein. Nun gibt es Aktienmärkte, die sehr hoch bewertet sind, etwa die USA, und solche, die nach fundamentalen Kriterien günstiger bewertet sind, etwa Europa, Asien oder Japan. Unser Value-Parity-Modell bedeutet, dass wir Märkte, die nach unserem Bewertungsmodell teuer sind, niedriger gewichten, während günstiger bewertete Märkte höher gewichtet werden.
Welche Kriterien setzen Sie für die Bewertung an?
Michael Geiß: Wir schauen uns zum einen das Forward-KGV, also das erwartete Kurs-Gewinn-Verhältnis, und zum anderen das Kurs-Buchwert-Verhältnis an. Aus diesen beiden Kennzahlen bilden wir das Modell, und daraufhin wird neu gewichtet.
Dadurch werden Sie zwangsläufig antizyklisch. Zahlt Antizyklik eher auf die Rendite- oder auf die Risikoseite ein?
Michael Geiß: Langfristig auf die Rendite. Diese Antizyklikprämie lässt sich auch wissenschaftlich nachweisen. Wichtig ist aber, Value Traps zu vermeiden. Deshalb investieren wir auf der Aktienseite breit in ganze Märkte und Regionen statt in Einzelwerte. Einzelunternehmen können insolvent gehen, der Gesamtmarkt dagegen kann nicht pleitegehen. Verliert der Markt beispielsweise 20 %, hat auch unser Fonds zunächst eine Unterwasserphase. Wir reduzieren dann aber nicht die Aktienquote, sondern investieren antizyklisch. So gehen wir mit einer höheren Aktienquote in die anschließende Erholung.
Reiner Riecker: Genau das ist der entscheidende Punkt. In Krisen steigt die Insolvenzgefahr, deshalb investieren wir breit in Märkte. Im Idealfall gehen wir mit niedriger Aktienquote in eine Schwächephase, erhöhen dann antizyklisch und nehmen die Erholung mit. Läuft der Markt dagegen lange ruhig nach oben und zeigen unsere Kriterien geringe Volatilität und niedrige Risikoaufschläge, können wir zeitweise etwas hinterherlaufen.
In unseren Analysen ist uns aufgefallen, dass Sie Rücksetzer relativ schnell wieder ausgleichen und die anschließende Erholung mitnehmen. Das ist bei Multi-Asset-Fonds nicht selbstverständlich. Wir haben bisher über Aktien und Anleihen gesprochen. Welche Rolle spielen Gold und die Kassehaltung?
Reiner Riecker: Wir investieren in Aktien, Renten, Gold und Liquidität. Bei Renten setzen wir überwiegend auf Einzelwerte und Direktinvestments, weil wir so Kreditrisiken und Durationen granular steuern können. Der Schwerpunkt liegt auf Staatsanleihen, europäischen Corporate Bonds und US-Dollar-Anleihen.
Gold ist für uns ein strategischer Safe Haven. Die Quote liegt zwischen 5 und 7,5 %, aktuell bei 5 %. Auch Liquidität ist eine strategische Assetklasse. Wir halten sie als Kasse oder in kurzlaufenden Zinspapieren vor, um in schwierigen Marktphasen die Aktienquote aufstocken zu können. Deshalb legen wir diese Mittel bonitätsstark und risikoarm an.
Herr Geiß, Sie kaufen auf der Aktienseite nicht Einzelpapiere, sondern den gesamten Markt. Setzen Sie überwiegend ETFs ein?
Michael Geiß: Hier investieren wir tatsächlich in ETFs, um den Gesamtmarkt abzudecken und eine breite Diversifikation zu erreichen. Zum anderen ist es ein Kostenthema. Wenn ich den gesamten Markt abbilden und prognoserobust investieren möchte, eignen sich ETFs als Vehikel für unser Modell sehr gut.
Ihre beiden Fonds sind nach der Offenlegungsverordnung Artikel-8-Fonds. Wie stellen Sie sicher, dass die Nachhaltigkeitskriterien eingehalten werden?
Michael Geiß: Zum einen müssen die Zielinvestments, in die wir investieren, ebenfalls Artikel-8-Fonds sein. Zum anderen ist für uns ein Minimalkriterium, dass die Ausschlusskriterien des BVI eingehalten werden, etwa die dort definierten Umsatzgrenzen für Tabak, Waffen oder Kohleverstromung. Bei Anleihen haben wir zusätzliche Research-Möglichkeiten und prüfen beispielsweise, ob es Verstöße gegen Menschenrechte gibt oder ob ein Unternehmen im Bergbau oder in der Kohleverstromung aktiv ist. Wenn das der Fall ist, können wir die Anleihe nicht kaufen.
Sie managen diese Fonds nun seit rund 18 Jahren. Was ist das ideale Marktumfeld für Ihre beiden Ansätze?
Reiner Riecker: Das lässt sich für beide Strategien unterschiedlich beantworten. Beim konservativen Vehikel, dem Substanz Plus, gibt es Situationen, die nicht so gut funktionieren, etwa das Jahr 2022.
Da waren Sie aber nicht alleine, Herr Riecker.
Reiner Riecker: Nein, da waren wir nicht alleine. Wir haben im Verhältnis relativ gut abgeschnitten, weil unsere Duration kurz war. Aber klar: Wir haben auf der Aktienseite verloren und einen Tick auf der Rentenseite, in Summe also ein negatives Ergebnis. Im Umkehrschluss haben wir bei auskömmlichen Realrenditen eine sehr gute Situation, weil die Rentenseite im defensiven Vehikel das Risikobudget für die Aktienseite bereitstellt.
Im dynamischen Bereich, dem Rendite Global Plus, rechnen wir von vornherein mit Schwankungen und Krisen und versuchen, das über die Antizyklik zu nutzen. Im Idealfall gehen wir mit niedrigerer Aktienquote in solche Krisen hinein. Wird es am Markt schwierig, sind die Dips kurz und die Rücksetzer heftig, dann funktioniert die Steuerung sehr gut: Wir investieren, erhöhen die Aktienquote und machen die Bewegung mit.
Ein sehr evidenzbasierter, wissenschaftlicher Ansatz. Disziplin spielt dabei also eine große Rolle. Herr Geiß, Ihre Fonds sind nicht klein, der eine liegt bei 200 Millionen Euro, der andere kurz davor mit 180 Millionen. Ist das ein Sweet Spot? Und, mit einem Augenzwinkern: Würden Sie noch mehr Geld nehmen, oder gibt es für einen Multi-Asset-Fonds irgendwann eine Grenze?
Michael Geiß: Wir haben durchaus noch die Möglichkeit, nach oben zu skalieren, und unsere Strategie gibt das auch her. Wenn man sehr speziell in Nischen investiert, in kleine Märkte und kleine Unternehmen, gibt es irgendwann tatsächlich einen Punkt, an dem man sich seine Strategie ein Stück weit kaputtmacht. Das haben wir in unserer Strategie nicht: In den großen Aktienmärkten können wir noch deutlich nach oben skalieren, und auch auf der Anleiheseite haben wir noch Kapazitäten, um neue Investoren aufzunehmen.
Eine private Frage zum Schluss: Wie schaffen Sie abseits der Märkte den Ausgleich?
Michael Geiß: Eine große Leidenschaft von mir ist der Triathlon. Ähnlich wie im Asset Management braucht man einen Plan, eine Strategie und ein Ziel, das man diszipliniert verfolgt. Dabei kann ich sehr gut abschalten.
Reiner Riecker: Bei mir steht zunächst die Familie im Mittelpunkt. Den Kopf bekomme ich außerdem auf dem Tennisplatz frei. Ein Tennismatch sorgt für den körperlichen und geistigen Ausgleich.
Ihnen beiden herzlichen Dank, dass Sie sich die Zeit für dieses Gespräch genommen haben.
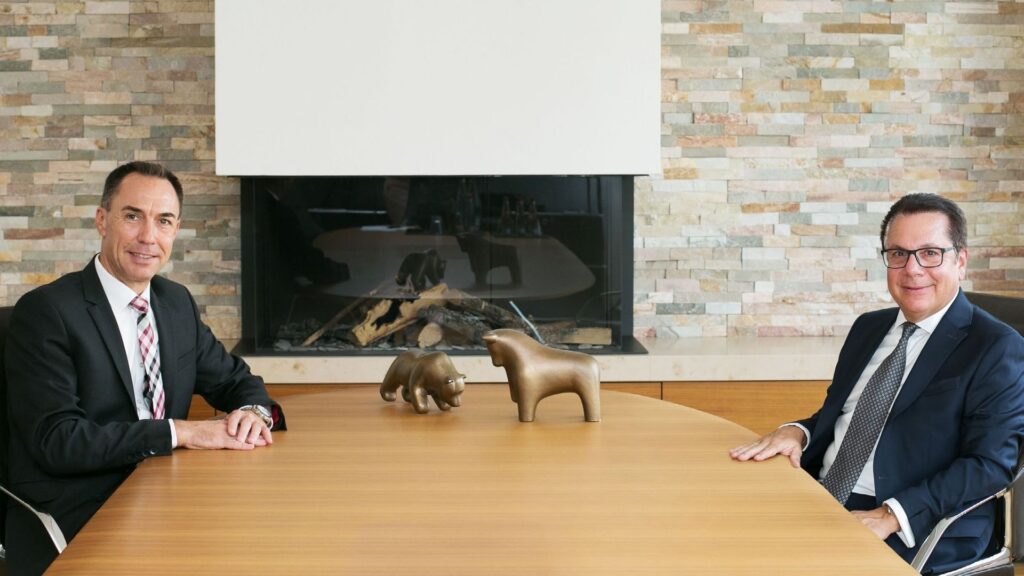
Bilder © Hoerner Bank
Zur Originalseite von FUNDamental: das Fonds-Portrait-Magazin des Greiff Research Instituts

Dieser Beitrag erschien zuerst beim Greiff Research Institut GmbH
* DE: Die ergänzenden Inhalte können KI-generiert sein. EN: The additional content may be AI-generated.